25 Eylül 2026
az bulutlu


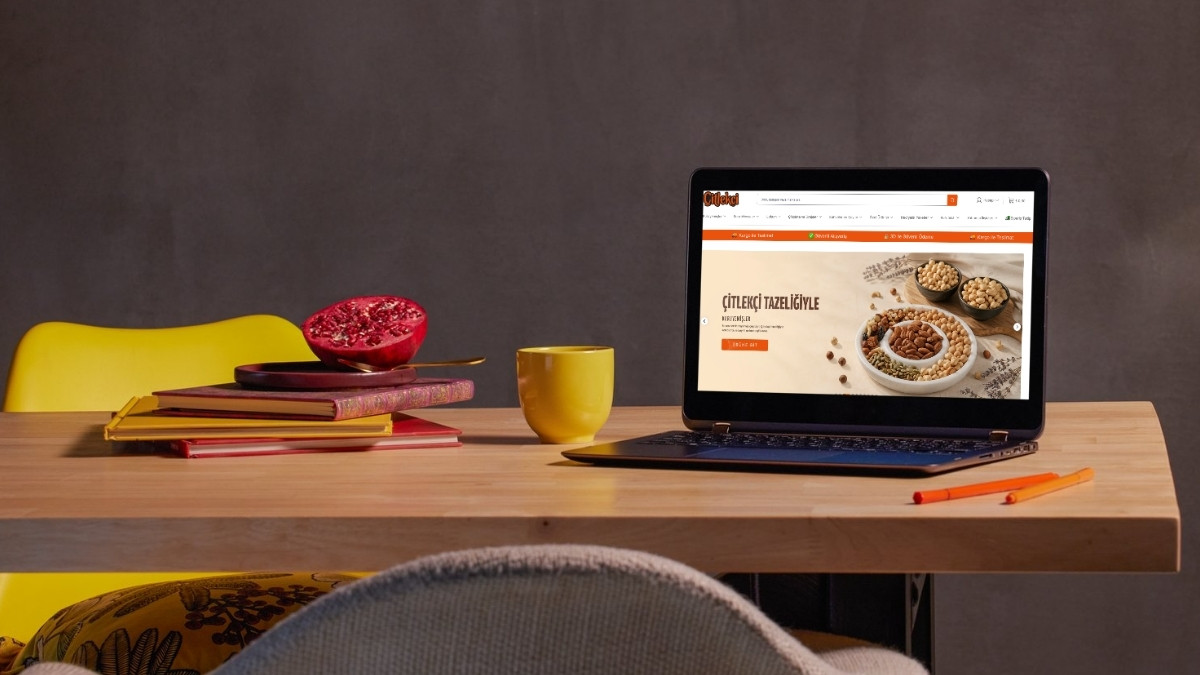
Çitlekçi halka arz süreci, Ankara merkezli kuruyemiş zinciri Çitlekçi Mağazacılık Gıda A.Ş.’nin paylarını CITAS koduyla Borsa İstanbul’a taşıdı. Sermaye Piyasası Kurulu’nun (SPK) 5 Ağustos 2026’da onayladığı izahnameye göre şirket, 1 TL nominal değerli payları 73,70 TL sabit fiyattan satışa sundu. Toplam 36,5 milyon lotluk arzın büyüklüğü yaklaşık 2,69 milyar TL, halka açıklık oranı ise yüzde 20,28 olarak belirlendi. Talep toplama 10-11-12 Ağustos 2026 tarihlerinde yapıldı ve toplam talep satışa sunulan payların yaklaşık 7,83 katına ulaştı. Bu yazıda Çitlekçi halka arzına ilişkin fiyat, takvim, ortaklık yapısı, finansal veriler, fon kullanım yerleri ve dağıtım yöntemini SPK onaylı izahnameden derledik.
Çitlekçi, 27 Ekim 1995’te Ankara’da “Tunçlar Gıda İnşaat Sanayi ve Ticaret Limited Şirketi” unvanıyla kuruldu ve 2005’te anonim şirkete dönüştü. Şirket bugün kuruyemiş zinciri olarak faaliyet gösteriyor; her türlü kavrulmuş ve işlenmiş kuruyemişin perakende satışını yapıyor.
İzahname tarihi itibarıyla şirketin 13 ilde 43 şubesi var. Bu şubelerin 40’ı aktif perakende mağaza olarak çalışıyor. Bursa İnegöl şubesi Temmuz 2026’da tescil edildi ancak henüz satışa başlamadı. Diğer iki şube ise Kırıkkale’deki fabrika ile Ankara’daki merkez depo. Mağazaların tamamı şirketin kendisi tarafından işletiliyor; franchise mağaza bulunmuyor. Mağazaların 38’i kiralık, 3’ü şirket mülkü. Şirket 2019’dan bu yana citlekci.com.tr üzerinden online satış da yapıyor.
Ürün gamı binin üzerinde çeşitten oluşuyor. Kuruyemiş ve kuru meyvenin yanı sıra kahve, lokum, draje-çikolata, şekerleme, atıştırmalık ve içecekler de satılıyor.
Şirket, ay çekirdeğini Kırıkkale Yahşihan’daki tesisinde kendisi işliyor. Toplam 22.831 m² alana kurulu tesiste eleme, sınıflandırma ve boylama yapılıyor; iki vardiyada yıllık kapasite 45.600 ton. Diğer ham kuruyemişler yurt içinden ve yurt dışından tedarik ediliyor, Ankara Yenimahalle’deki depolardan mağazalara dağıtılıyor ve mağazalarda kavruluyor. Şirketin 31 Mart 2026 itibarıyla 1.219 çalışanı var; çalışanların yaklaşık yüzde 60’ı kadın.
Çitlekçi halka arz fiyatı, 1 TL nominal değerli pay başına 73,70 TL olarak belirlendi. Fiyat tespit raporu Tera Yatırım tarafından hazırlandı. İzahnameye göre fiyatın belirlenmesinde nihai sorumluluk şirkete ait.
Bu fiyattan halka arz sonrası 180 milyon adet pay üzerinden hesaplanan piyasa değeri yaklaşık 13,27 milyar TL ediyor. İzahnamedeki sulanma hesabına göre halka arz sonrası pay başına defter değeri 39,65 TL; halka arz fiyatı bu değerin yaklaşık 1,9 katına denk geliyor. Bu nedenle yeni ortaklar için pay başına 34,05 TL (yüzde 46,20) negatif sulanma söz konusu. Mevcut ortak için ise pay başına 6,04 TL (yüzde 17,97) pozitif sulanma hesaplanıyor.
SPK izahnameyi 5 Ağustos 2026’da onayladı. Talep toplama 10, 11 ve 12 Ağustos 2026 tarihlerinde yapıldı. Paylar 18 Ağustos 2026’da Borsa İstanbul Yıldız Pazar’da işlem görmeye başladı.
Çitlekçi’nin borsa kodu CITAS; paylar Yıldız Pazar’da işlem görüyor. Borsa İstanbul, SPK’ya sunduğu 29 Temmuz 2026 tarihli görüşünde payların Yıldız Pazar’da işlem görmesini bir koşula bağladı. Bu koşul, halka arz edilen payların piyasa değeri ve nominal değerinin sermayeye oranına ilişkin kotasyon şartlarının halka arz sonrasında sağlanmasıydı.
Halka arzın toplam büyüklüğü 2.690.050.000 TL. Bu tutarın 2,211 milyar TL’si sermaye artırımından, 479 milyon TL’si ise ortak satışından oluşuyor. Halka arzda ek satış yapılmadı.
| Kalem | Lot (adet) | Tutar (TL) |
|---|---|---|
| Sermaye artırımı | 30.000.000 | 2.211.000.000 |
| Ortak satışı | 6.500.000 | 479.050.000 |
| Toplam | 36.500.000 | 2.690.050.000 |
İzahnameye göre toplam halka arz maliyetinin 131,1 milyon TL olması bekleniyor. Bu maliyetin 115,6 milyon TL’sini şirket, 15,6 milyon TL’sini halka arz eden ortak üstleniyor. Maliyetler düşüldükten sonra şirketin elde edeceği net gelir 2.095.446.697 TL.
Halka açıklık oranı yüzde 20,28. Bu oranın yüzde 16,67’si sermaye artırımıyla ihraç edilen yeni paylardan, yüzde 3,61’i ortak satışından geliyor. Halka arz edilen paylar imtiyazsız, hamiline yazılı B grubu paylar.
A grubu paylar genel kurulda pay başına 5 oy hakkı taşıdığı için halka açık kısmın oy hakları içindeki payı yaklaşık yüzde 12,2. Bu oran izahnamedeki pay tutarlarından hesaplanmıştır.
Halka arz öncesinde şirket sermayesinin tamamı Tunçlar Yatırım Holding A.Ş.’ye aitti. Holdingin ortakları ise kardeş olan Ekrem Tunç (yüzde 34), İlhan Tunç (yüzde 33) ve Musa Tunç (yüzde 33). İzahnameye göre şirketin yönetim hâkimiyetine tek başına sahip bir gerçek kişi bulunmuyor.
| Ortak | Pay grubu | Halka arz öncesi (TL) | Oran | Halka arz sonrası (TL) | Oran |
|---|---|---|---|---|---|
| Tunçlar Yatırım Holding | A | 30.000.000 | %20,00 | 30.000.000 | %16,67 |
| Tunçlar Yatırım Holding | B | 120.000.000 | %80,00 | 113.500.000 | %63,06 |
| Halka açık | B | – | – | 36.500.000 | %20,28 |
| Toplam | 150.000.000 | %100 | 180.000.000 | %100 |
Halka arz sonrasında Tunçlar Yatırım Holding’in sermaye payı yüzde 79,72 oldu. A grubu payların yönetim kuruluna aday gösterme ve genel kurulda oy imtiyazı bulunuyor.
Evet, halka arzda ortak satışı da var. Tek ortak olan Tunçlar Yatırım Holding, 6.500.000 lot B grubu payını sattı. Ortak satışının brüt tutarı yaklaşık 479 milyon TL; bu tutar arzın toplamının yaklaşık yüzde 17,8’ine karşılık geliyor.
İzahnameye göre yeterli talep gelmeseydi önce ortak satışı payları iptal edilecekti. Ortak satışı gelirinin bir kısmı ayrıca fiyat istikrarı işlemleri için kullanılacak.
İzahnamedeki finansal tablolar Deneyim Bağımsız Denetim ve Danışmanlık A.Ş. tarafından olumlu görüşle denetlendi. Tutarlar TMS 29 kapsamında enflasyona göre düzeltilmiş olup 31 Mart 2026 satın alma gücüyle ifade ediliyor.
| Milyon TL | 2023 | 2024 | 2025 | 3A 2025 | 3A 2026 |
|---|---|---|---|---|---|
| Hasılat | 4.454,4 | 6.284,9 | 9.035,6 | 2.058,2 | 2.628,4 |
| Brüt kâr | 1.148,8 | 1.566,0 | 2.974,3 | 744,2 | 833,3 |
| Brüt kâr marjı | %25,8 | %24,9 | %32,9 | %36,2 | %31,7 |
| Esas faaliyet kârı | 593,7 | 668,0 | 1.491,0 | 360,4 | 347,5 |
| Net parasal pozisyon kazancı (kaybı) | -271,0 | -117,0 | -43,5 | 674,1 | 615,2 |
| Dönem kârı | 332,6 | 255,7 | 957,5 | 854,1 | 563,1 |
| Özkaynaklar | 3.265,5 | 3.540,7 | 4.483,0 | – | 5.041,4 |
| Toplam varlıklar | 4.919,0 | 4.849,9 | 6.434,8 | – | 7.065,6 |
Hasılat, yeni mağaza açılışlarıyla 2024’te yüzde 41, 2025’te yüzde 44 arttı. 2026’nın ilk çeyreğinde de yıllık bazda yüzde 28 büyüdü. 2025’te brüt marj yüzde 32,9’a, esas faaliyet kârı 1,49 milyar TL’ye yükseldi.
Çeyreklik net kâr rakamlarını okurken dikkatli olmak gerekiyor. 2025 ve 2026’nın ilk çeyreklerindeki yüksek net kârda enflasyon muhasebesinden kaynaklanan net parasal pozisyon kazançları belirleyici oldu. Bu kazanç 2026’nın ilk çeyreğinde 615,2 milyon TL’ydi; aynı dönemde esas faaliyet kârı 347,5 milyon TL’de kaldı. Yıllık bazda ise parasal pozisyon kalemi 2023-2025 döneminde kayıp olarak gerçekleşti.
Bilanço tarafında öne çıkan noktalar şunlar:
Çitlekçi gelirinin tamamına yakınını kendi mağazaları ve online satış kanalı üzerinden yaptığı perakende satışlardan elde ediyor. Tüm mağazalarda tek fiyat politikası uygulanıyor ve mağazalarda düzenli indirim ya da promosyon yapılmıyor. Online kanalda ise kargo ve reklam maliyetleri nedeniyle fiyatlar farklılaşabiliyor ve dönemsel kampanyalar yapılabiliyor.
İzahnamede yer alan ürün grubu tablolarına göre 2025’teki satışların dağılımı şöyle:
| Ürün grubu (2025) | Ciro (milyon TL) | Pay |
|---|---|---|
| Kuruyemişler (fındık, kaju, antep fıstığı, badem, kabak, fıstık, ceviz, leblebi, kahve vb.) | 2.952,8 | %43,3 |
| Lokum, hurma, cevizli sucuk, kuru meyve, draje, jelibon | 1.598,0 | %23,4 |
| Karışık kuruyemiş çeşitleri | 1.523,4 | %22,3 |
| Ay çekirdeği | 746,3 | %10,9 |
2025’te tek başına en yüksek ciroyu getiren kalemler karışık kuruyemiş lüks (883,9 milyon TL) ve lokum çeşitleri (519,4 milyon TL) oldu. Bunları fındık, kaju ve antep fıstığı izledi.
Satışlardan düzenlenen fatura sayısı 2023’te 5,6 milyon iken 2025’te 9,4 milyona yükseldi; bu artışta yeni açılan mağazaların payı büyük. Şirket, hammaddenin bir kısmını yurt dışından aldığı için döviz kurlarındaki dalgalanmalara karşı duyarlı.
Evet. Borsa İstanbul’un izahnamede yer alan görüşüne göre şirket, Katılım Finans İlkeleri Bilgi Formu’nda verdiği bilgiler dikkate alınarak BIST Katılım Tüm Endeksi’nde yer alma şartlarını sağlıyor. Şirket ayrıca halka arz gelirini kullanana kadar katılma hesapları ve katılım fonlarında değerlendireceğini belirtiyor.
Borsa İstanbul bu değerlendirmeye bir çekince de ekliyor. İşlem başlamadan önce yeni mali tablo ya da form yayımlanması halinde ve her endeks değerleme döneminde şartların yeniden sağlanması gerekiyor. Katılım endekslerine dahil olma bu koşula bağlı.
Şirketin taahhüdü: Paylar Borsa İstanbul’da işlem görmeye başladıktan sonraki 1 yıl boyunca şirket, bedelli ve bedelsiz sermaye artırımları dahil olmak üzere dolaşımdaki pay miktarını artıracak hiçbir satış veya halka arz yapmayacak.
Ortağın taahhüdü: Tunçlar Yatırım Holding, izahnamenin onay tarihinden paylar işlem görmeye başladıktan sonraki birinci yıl dönümüne kadar elindeki payları halka arz fiyatından bağımsız olarak borsada veya borsa dışında satmayacağını taahhüt etti. Bu süre boyunca payları başka hesaba virmanlamayacak ve özel emir ya da toptan satış işlemine de konu etmeyecek.
SPK kuralları: SPK’nın ilke kararı gereği halka arzdan pay alan yatırımcılar, paylar hesaplarına geçtikten sonraki 90 gün boyunca bu payları borsa dışında satamaz, başka hesaba virmanlayamaz ve borsada özel emir ya da toptan satış işlemine konu edemez. Mevcut ortak için bu kısıtlama, izahname onay tarihinden itibaren 180 gün boyunca ve borsada satışı da kapsayacak şekilde uygulanıyor.
Fiyat istikrarı: Tera Yatırım, işlem başlangıcından itibaren 30 gün süreyle fiyat istikrarı işlemleri yapmayı planlıyor. Bu işlemlerde toplam brüt halka arz gelirinin yüzde 15’ine kadar bir tutar kullanılacak; bu, yaklaşık 403,5 milyon TL ediyor. Tutarın tamamı ortak satışı gelirinden karşılanacak. İzahname bu işlemlerin bir fiyat taahhüdü olmadığını açıkça belirtiyor. Aracı kurum işlemlere hiç başlamayabilir veya gerekçesini açıklayarak istediği an sona erdirebilir. Halka arz fiyatının üzerinde emir verilemiyor ve süre bittikten sonra fiyat yeniden düşebilir.
Şirket, sermaye artırımından elde edeceği yaklaşık 2,1 milyar TL’lik net geliri dört alanda kullanmayı planlıyor. İzahnamede kesin oran yerine aralık verilmiş:
| Kullanım yeri | Oran aralığı |
|---|---|
| İşletme sermayesinin güçlendirilmesi | %30-40 |
| Yurt içi yeni şube yatırımları ve diğer alternatif yatırım fırsatları | %30-40 |
| Yurt içi yeni depo yatırımları | %10-20 |
| GES yatırımı | %10-20 |
Yeni şubeler ve alternatif yatırımlar: Fonun önemli bir kısmı mağaza ağının yurt içinde genişletilmesine ayrılıyor. Şirket, koşullar uygun olursa şirket satın alımları gibi alternatif yatırımları da değerlendirebileceğini belirtiyor.
Depo ve GES yatırımları: Artan iş hacmi için yeni depolar satın alınması veya kurulması planlanıyor. Ayrıca elektrik giderlerini azaltmak ve üretimden gelir elde etmek için güneş enerjisi santrali projeleri geliştirilecek.
Şirket, kategoriler arasında en fazla yüzde 10 geçiş yapabileceğini belirtiyor. Fon kullanılana kadar TL katılma hesapları ve katılım fonlarında değerlendirilecek.
Halka arz, Tera Yatırım liderliğinde kurulan konsorsiyum aracılığıyla yapıldı. Yöntem, borsa dışında “Sabit Fiyat ile Talep Toplama” ve “En İyi Gayret Aracılığı” oldu.
| Yatırımcı grubu | Oran | Lot | Dağıtım yöntemi |
|---|---|---|---|
| Yurt içi bireysel | %40 | 14.600.000 | Eşit dağıtım (en fazla 12.000 lot talep) |
| Yüksek talepte bulunacak yatırımcılar | %10 | 3.650.000 | Oransal dağıtım (en az 12.001 lot) |
| Yurt içi kurumsal | %25 | 9.125.000 | Konsorsiyum önerisiyle şirketin kararı |
| Yurt dışı kurumsal | %25 | 9.125.000 | Konsorsiyum önerisiyle şirketin kararı |
Sonuçlar: Halka arza toplam 285,7 milyon lot talep geldi; bu, satışa sunulan payların yaklaşık 7,83 katı. Grup bazında talep şöyle gerçekleşti:
Toplam 556.728 yatırımcıya pay dağıtıldı. Bunların 555.169’u yurt içi bireysel, 1.379’u yüksek talepte bulunan, 164’ü yurt içi kurumsal ve 16’sı yurt dışı kurumsal yatırımcıydı. Bireysel gruba ayrılan 14,6 milyon lotun yatırımcı sayısına bölünmesiyle kişi başına ortalama yaklaşık 26 lot düştü; bu, 73,70 TL’lik fiyat üzerinden yaklaşık 1.940 TL’ye karşılık geliyor.
Kaynak: Çitlekçi